Domain peakmeter.de kaufen?
Wir ziehen mit dem Projekt
peakmeter.de um.
Sind Sie am Kauf der Domain
peakmeter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain peakmeter.de kaufen?
Was bringt zusammenveranlagung?
Was bringt Zusammenveranlagung? Zusammenveranlagung ist ein Steuermodell, bei dem Ehepaare ihre Einkommensteuer gemeinsam veranlagen. Dies kann steuerliche Vorteile bringen, da die Progression des Steuertarifs bei gemeinsamer Veranlagung anders verläuft. Zudem können bestimmte Freibeträge und Steuervorteile nur bei Zusammenveranlagung in Anspruch genommen werden. Durch die Zusammenveranlagung können Ehepaare ihre Steuerlast insgesamt senken und somit mehr Nettoeinkommen behalten. Es ist jedoch wichtig, die individuelle Situation zu prüfen und gegebenenfalls mit einem Steuerberater abzustimmen, um die bestmögliche Steuerstrategie zu wählen. **
Wann ist zusammenveranlagung sinnvoll?
Zusammenveranlagung ist sinnvoll, wenn ein Ehepaar über unterschiedlich hohe Einkommen verfügt. Durch die Zusammenveranlagung können die Progressionsnachteile ausgeglichen werden, da das Gesamteinkommen zur Berechnung des Steuersatzes herangezogen wird. Zudem können durch die Zusammenveranlagung bestimmte Steuervorteile wie der Splittingtarif genutzt werden. Auch können Werbungskosten und Sonderausgaben gemeinsam geltend gemacht werden, was zu einer Steuerersparnis führen kann. Allerdings sollte vor der Entscheidung für die Zusammenveranlagung eine individuelle Berechnung durchgeführt werden, um festzustellen, ob diese steuerlich vorteilhaft ist. **


Ähnliche Suchbegriffe für Zusammenveranlagung
Top-Angebote
Produkte zum Begriff Zusammenveranlagung:
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .419,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
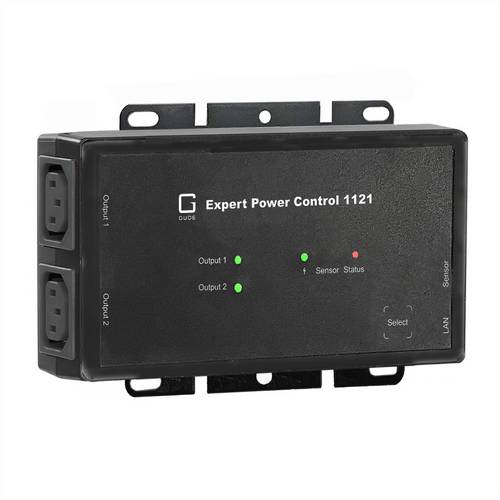
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden335,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5 m7-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 7 Lastausgänge (Schutzkontakt) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann lohnt sich zusammenveranlagung?
Die Zusammenveranlagung lohnt sich in der Regel für Ehepaare, bei denen ein Partner deutlich höhere Einkünfte hat als der andere. Durch die Zusammenveranlagung können beide Partner von den steuerlichen Vorteilen des progressiven Steuertarifs profitieren. Zudem können gemeinsame Freibeträge und Vergünstigungen genutzt werden, die bei Einzelveranlagung nicht möglich wären. Es ist jedoch wichtig, die individuelle Situation und die steuerlichen Auswirkungen genau zu prüfen, da es auch Fälle geben kann, in denen die Einzelveranlagung vorteilhafter ist. **
-
Wann Einzelveranlagung und zusammenveranlagung?
Wann Einzelveranlagung und zusammenveranlagung? Die Entscheidung zwischen Einzelveranlagung und Zusammenveranlagung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Familienstand, dem Einkommen der Partner und den steuerlichen Vorteilen. Bei der Einzelveranlagung werden die Einkünfte und Ausgaben jedes Partners separat betrachtet, während bei der Zusammenveranlagung beide Partner gemeinsam besteuert werden. Die Einzelveranlagung kann sinnvoll sein, wenn ein Partner deutlich weniger Einkommen hat als der andere und dadurch Steuervorteile erzielt werden können. Bei der Zusammenveranlagung werden die Einkommen der Partner zusammengezählt, was unter Umständen zu einer höheren Steuerlast führen kann. Es ist wichtig, die individuelle Situation und die steuerlichen Auswirkungen genau zu prüfen, um die für beide Partner günstigste Veranlagungsform zu wählen. In manchen Fällen kann es auch sinnvoll sein, die Veranlagungsform von Jahr zu Jahr zu wechseln, um die steuerlichen Vorteile optimal auszunutzen. **
-
Wann lohnt sich eine zusammenveranlagung?
Eine Zusammenveranlagung lohnt sich in der Regel für Ehepaare, wenn ein Partner deutlich höhere Einkünfte hat als der andere. Durch die Zusammenveranlagung können beide Partner von einem geringeren Steuersatz profitieren. Zudem können gemeinsame Freibeträge und Vergünstigungen genutzt werden, was insgesamt zu einer Steuerersparnis führen kann. Allerdings sollten auch mögliche Nachteile wie die Zusammenrechnung von Einkommen und Vermögen beachtet werden, da dies zu einer höheren Steuerlast führen kann. Es ist daher ratsam, sich vor der Entscheidung für eine Zusammenveranlagung individuell beraten zu lassen. **
-
Was ist besser Steuererklärung zusammenveranlagung?
Was ist besser Steuererklärung zusammenveranlagung? Die Zusammenveranlagung in der Steuererklärung kann für Ehepaare vorteilhaft sein, da sie oft zu einer niedrigeren Steuerlast führt. Durch die Zusammenveranlagung können beide Partner ihre Einkünfte und Ausgaben gemeinsam geltend machen. Dies kann insbesondere dann sinnvoll sein, wenn ein Partner deutlich mehr verdient als der andere. Allerdings sollten auch mögliche Nachteile wie die gemeinsame Haftung für Steuerschulden oder die Verlustverrechnungsmöglichkeiten beachtet werden. Es ist daher ratsam, sich vor der Entscheidung für die Zusammenveranlagung von einem Steuerberater beraten zu lassen. **

Wann lohnt sich zusammenveranlagung nicht?
Die Zusammenveranlagung lohnt sich in der Regel nicht, wenn ein Partner über deutlich höhere Einkünfte verfügt als der andere. In diesem Fall könnte die höhere Steuerprogression zu einer höheren Steuerlast führen. Auch wenn einer der Partner hohe außergewöhnliche Belastungen hat, die bei Einzelveranlagung steuermindernd geltend gemacht werden könnten, kann sich die Zusammenveranlagung nachteilig auswirken. Zudem kann es sich bei Ehepaaren mit unterschiedlichen Steuerklassen und hohem Einkommensunterschied lohnen, getrennt zu veranlagen, um von den günstigeren Steuerklassen zu profitieren. Letztendlich sollte immer eine individuelle Berechnung durchgeführt werden, um zu entscheiden, ob sich die Zusammenveranlagung lohnt. **
Welche Steuernummer angeben bei zusammenveranlagung?
Bei einer Zusammenveranlagung von Ehepartnern wird in der Regel die Steuernummer des Ehepartners angegeben, der als erster in der Steuererklärung genannt wird. Diese Steuernummer wird dann für die gesamte gemeinsame Veranlagung verwendet. Es ist wichtig, dass beide Ehepartner ihre Steuernummern korrekt angeben, um mögliche Fehler zu vermeiden. Falls Unsicherheiten bestehen, kann auch das Finanzamt kontaktiert werden, um die richtige Vorgehensweise zu klären. **
Top-Angebote
Produkte zum Begriff Zusammenveranlagung:
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .559,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .419,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bringt zusammenveranlagung?
Was bringt Zusammenveranlagung? Zusammenveranlagung ist ein Steuermodell, bei dem Ehepaare ihre Einkommensteuer gemeinsam veranlagen. Dies kann steuerliche Vorteile bringen, da die Progression des Steuertarifs bei gemeinsamer Veranlagung anders verläuft. Zudem können bestimmte Freibeträge und Steuervorteile nur bei Zusammenveranlagung in Anspruch genommen werden. Durch die Zusammenveranlagung können Ehepaare ihre Steuerlast insgesamt senken und somit mehr Nettoeinkommen behalten. Es ist jedoch wichtig, die individuelle Situation zu prüfen und gegebenenfalls mit einem Steuerberater abzustimmen, um die bestmögliche Steuerstrategie zu wählen. **
-
Wann ist zusammenveranlagung sinnvoll?
Zusammenveranlagung ist sinnvoll, wenn ein Ehepaar über unterschiedlich hohe Einkommen verfügt. Durch die Zusammenveranlagung können die Progressionsnachteile ausgeglichen werden, da das Gesamteinkommen zur Berechnung des Steuersatzes herangezogen wird. Zudem können durch die Zusammenveranlagung bestimmte Steuervorteile wie der Splittingtarif genutzt werden. Auch können Werbungskosten und Sonderausgaben gemeinsam geltend gemacht werden, was zu einer Steuerersparnis führen kann. Allerdings sollte vor der Entscheidung für die Zusammenveranlagung eine individuelle Berechnung durchgeführt werden, um festzustellen, ob diese steuerlich vorteilhaft ist. **
-
Wann lohnt sich zusammenveranlagung?
Die Zusammenveranlagung lohnt sich in der Regel für Ehepaare, bei denen ein Partner deutlich höhere Einkünfte hat als der andere. Durch die Zusammenveranlagung können beide Partner von den steuerlichen Vorteilen des progressiven Steuertarifs profitieren. Zudem können gemeinsame Freibeträge und Vergünstigungen genutzt werden, die bei Einzelveranlagung nicht möglich wären. Es ist jedoch wichtig, die individuelle Situation und die steuerlichen Auswirkungen genau zu prüfen, da es auch Fälle geben kann, in denen die Einzelveranlagung vorteilhafter ist. **
-
Wann Einzelveranlagung und zusammenveranlagung?
Wann Einzelveranlagung und zusammenveranlagung? Die Entscheidung zwischen Einzelveranlagung und Zusammenveranlagung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Familienstand, dem Einkommen der Partner und den steuerlichen Vorteilen. Bei der Einzelveranlagung werden die Einkünfte und Ausgaben jedes Partners separat betrachtet, während bei der Zusammenveranlagung beide Partner gemeinsam besteuert werden. Die Einzelveranlagung kann sinnvoll sein, wenn ein Partner deutlich weniger Einkommen hat als der andere und dadurch Steuervorteile erzielt werden können. Bei der Zusammenveranlagung werden die Einkommen der Partner zusammengezählt, was unter Umständen zu einer höheren Steuerlast führen kann. Es ist wichtig, die individuelle Situation und die steuerlichen Auswirkungen genau zu prüfen, um die für beide Partner günstigste Veranlagungsform zu wählen. In manchen Fällen kann es auch sinnvoll sein, die Veranlagungsform von Jahr zu Jahr zu wechseln, um die steuerlichen Vorteile optimal auszunutzen. **
Ähnliche Suchbegriffe für Zusammenveranlagung
-
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden335,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5 m7-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 7 Lastausgänge (Schutzkontakt) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schumann, Anna: Familienstiftungen als Instrument der UnternehmensnachfolgeFamilienstiftungen als Instrument der Unternehmensnachfolge , Eine Analyse der Einsatzmöglichkeiten unter Berücksichtigung der Betriebsvermögensbegünstigungen des Erbschaft- und Schenkungsteuerrechts , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202308, Produktform: Kartoniert, Titel der Reihe: Bilanz-, Prüfungs- und Steuerwesen#64#, Autoren: Schumann, Anna, Auflage: 23000, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 504, Keyword: Familienstiftung; Satzung; Steuer; Ersbschaftsteuer; Schenkungsteuer, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer, Warengruppe: TB/Steuern, Fachkategorie: Erbschafts- und Schenkungssteuer, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XXXVI, Seitenanzahl: 504, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Länge: 228, Breite: 158, Höhe: 40, Gewicht: 833, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783503236763, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
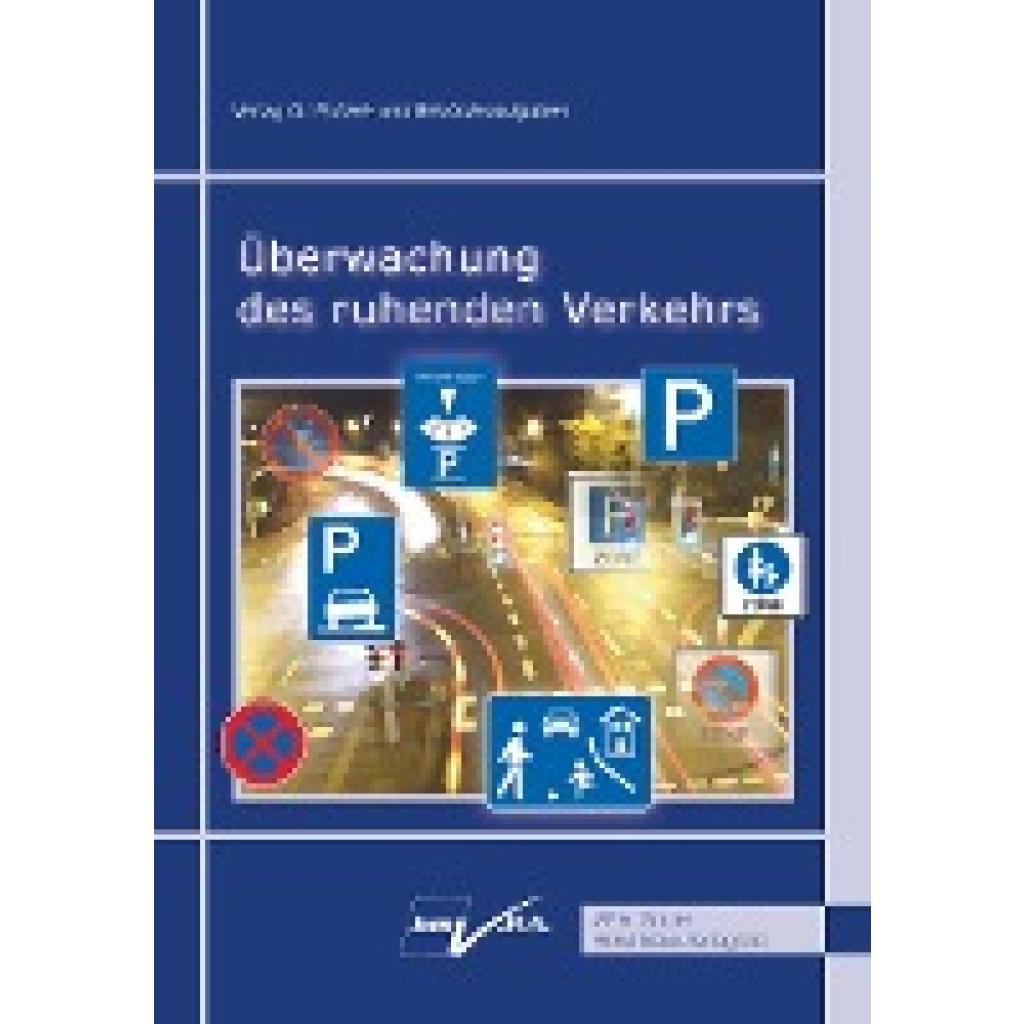
Maier, Horst: Überwachung des ruhenden VerkehrsÜberwachung des ruhenden Verkehrs , Aktualisierte Ausgabe - Stand April 2020 - mit der 54. Verordnung zur Änderung straßenverkehrsrechtlicher Vorschriften ist die StVO-Novelle am 28. April 2020 in Kraft getreten. Das Werk wurde im StVO-Bereiche (Artikel 1) auf den neuesten Stand gebracht. Es gab keine Änderungen bzgl. der Bußgeldkatalog-Verordnung vom 09.11.2021 - der aktuellste Stand der StVO ist der Stand vom 28. April 2020. Ein unentbehrlicher Helfer für alle Straßenverkehrsbehörden /Verkehrsüberwachungen. Wir möchten einige Vorteile hervorheben, die das Buch für Sie zum unentbehrlichen Helfer im Alltag macht: Das Buch beinhaltet - Grafiken zu den einzelnen Ordnungsverstößen, die die rechtliche Erfassbarkeit erheblich erleichten - Übersichtliche Gliederung der einzelnen Themenbereiche - Geeignetheit für Aus- und Fortbildung - Berücksichtigung der aktuellen Rechssprechung und behandelt ausführlich - in Kapitel 1 wichtige Definitionen wie z.B. Straße bzw. Fahrradstraße, Fahrstreifen, Seitenstreifen bzw. Parkstreifen, Grünstreifen, Mittelstreifen usw. - in Kapitel II / 1 " Allgemeine Haltverbote" - in Kapitel II /2 "Haltverbote für andere Straßenteile als Fahrbahn- und" - in Kapitel III " Parkverbote" - in Kapitel IV " Halt- und Parkverbote in Zonenbereichen bzw. auf Strecken mit Verkehrsverboten" - in Kapitel V " Korrekte Durchführung des Haltens / Parkens" - in Kapitel VI " Einrichtungen zur Überwachung der Parkzeit" ( § 13 StVO) - in Kapitel VII "Parkerleichterungen für bestimmte Personengruppen" - in Kapitel VIII " Ergänzende Hinweise zum Halten /Parken" - in Kapitel IX " Abschleppen verbotswidrig geparkter Fahrzeuge - in Kapitel X ausführlich "besonderen Regelungen für Bayern". Neben den umfangreichen und übersichtlichen Grafiken sind selbstverständlich auch die einschläg-igen obergerichtlichen Rechtssprechungen enthalten. , Reifen & Felgen > Nutzfahrzeugteile , Auflage: 7. Auflage in neuer Fassung, Erscheinungsjahr: 202310, Produktform: Kartoniert, Autoren: Maier, Horst, Edition: REV, Auflage: 23007, Auflage/Ausgabe: 7. Auflage in neuer Fassung, Seitenzahl/Blattzahl: 338, Keyword: Fachbuch es ruhenden Verkehrs; ruhender Verkehr, Fachschema: Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr~Sicherung / Verkehrssicherung~Verkehrssicherung - Verkehrssicherheit, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Produktverfügbarkeit: 02, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 425, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2357801 A26116080 A24644845, Vorgänger EAN: 9783946671114 9783937491684 9783946671374, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 49376429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann lohnt sich eine zusammenveranlagung?
Eine Zusammenveranlagung lohnt sich in der Regel für Ehepaare, wenn ein Partner deutlich höhere Einkünfte hat als der andere. Durch die Zusammenveranlagung können beide Partner von einem geringeren Steuersatz profitieren. Zudem können gemeinsame Freibeträge und Vergünstigungen genutzt werden, was insgesamt zu einer Steuerersparnis führen kann. Allerdings sollten auch mögliche Nachteile wie die Zusammenrechnung von Einkommen und Vermögen beachtet werden, da dies zu einer höheren Steuerlast führen kann. Es ist daher ratsam, sich vor der Entscheidung für eine Zusammenveranlagung individuell beraten zu lassen. **
-
Was ist besser Steuererklärung zusammenveranlagung?
Was ist besser Steuererklärung zusammenveranlagung? Die Zusammenveranlagung in der Steuererklärung kann für Ehepaare vorteilhaft sein, da sie oft zu einer niedrigeren Steuerlast führt. Durch die Zusammenveranlagung können beide Partner ihre Einkünfte und Ausgaben gemeinsam geltend machen. Dies kann insbesondere dann sinnvoll sein, wenn ein Partner deutlich mehr verdient als der andere. Allerdings sollten auch mögliche Nachteile wie die gemeinsame Haftung für Steuerschulden oder die Verlustverrechnungsmöglichkeiten beachtet werden. Es ist daher ratsam, sich vor der Entscheidung für die Zusammenveranlagung von einem Steuerberater beraten zu lassen. **
-
Wann lohnt sich zusammenveranlagung nicht?
Die Zusammenveranlagung lohnt sich in der Regel nicht, wenn ein Partner über deutlich höhere Einkünfte verfügt als der andere. In diesem Fall könnte die höhere Steuerprogression zu einer höheren Steuerlast führen. Auch wenn einer der Partner hohe außergewöhnliche Belastungen hat, die bei Einzelveranlagung steuermindernd geltend gemacht werden könnten, kann sich die Zusammenveranlagung nachteilig auswirken. Zudem kann es sich bei Ehepaaren mit unterschiedlichen Steuerklassen und hohem Einkommensunterschied lohnen, getrennt zu veranlagen, um von den günstigeren Steuerklassen zu profitieren. Letztendlich sollte immer eine individuelle Berechnung durchgeführt werden, um zu entscheiden, ob sich die Zusammenveranlagung lohnt. **
-
Welche Steuernummer angeben bei zusammenveranlagung?
Bei einer Zusammenveranlagung von Ehepartnern wird in der Regel die Steuernummer des Ehepartners angegeben, der als erster in der Steuererklärung genannt wird. Diese Steuernummer wird dann für die gesamte gemeinsame Veranlagung verwendet. Es ist wichtig, dass beide Ehepartner ihre Steuernummern korrekt angeben, um mögliche Fehler zu vermeiden. Falls Unsicherheiten bestehen, kann auch das Finanzamt kontaktiert werden, um die richtige Vorgehensweise zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.